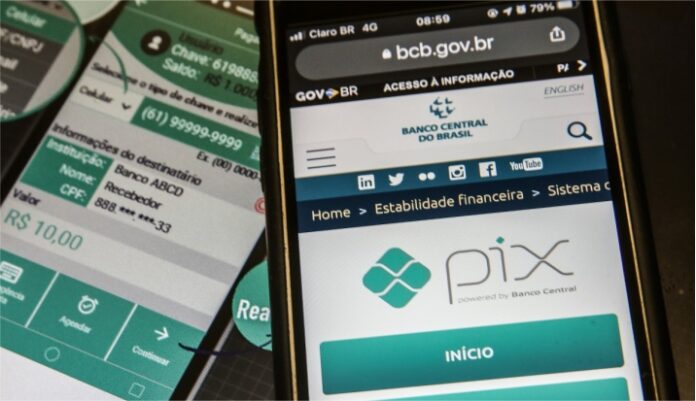
A facilidade para realizar pagamentos pelo celular também criou novas oportunidades para criminosos aplicarem golpes. O Pix se tornou parte da rotina financeira dos brasileiros e, justamente por isso, passou a ser explorado em diferentes tipos de fraude.
Dados do Fórum Brasileiro de Segurança Pública apontam que cerca de 24 milhões de brasileiros foram vítimas de golpes financeiros envolvendo Pix ou boletos bancários entre julho de 2024 e junho de 2025, com prejuízo estimado em quase R$ 29 bilhões.
O cenário ocorre em um ambiente cada vez mais digital. Segundo a pesquisa mais recente da Febraban, 83% das transações bancárias no país são feitas por canais digitais.
Uma das fraudes mais conhecidas é o golpe do WhatsApp. O criminoso pode criar um perfil utilizando nome e fotografia de uma pessoa conhecida e, a partir de outro número, iniciar uma conversa com familiares ou amigos.
Com uma história de emergência, como problemas financeiros, celular roubado ou uma conta que precisa ser paga com urgência, o golpista tenta convencer a vítima a fazer uma transferência para uma conta indicada por ele. A Febraban alerta que nem sempre existe clonagem do aplicativo: em alguns casos, os criminosos apenas utilizam informações públicas para se passar por outra pessoa.
Por isso, diante de qualquer pedido inesperado de dinheiro, a recomendação é confirmar a identidade por outro meio, preferencialmente utilizando um número de telefone já conhecido.
COMPROVANTE NÃO SIGNIFICA DINHEIRO NA CONTA
Outra fraude recorrente envolve o chamado Pix agendado.
Nesse caso, o criminoso negocia a compra de um produto ou serviço e apresenta ao vendedor um comprovante que indica que o pagamento foi programado para uma data futura. O agendamento, porém, pode ser cancelado antes da transferência efetivamente acontecer.
O próprio Banco Central alerta que o Pix agendado gera comprovante, mas o dinheiro somente é transferido na data marcada. Desde abril de 2025, os comprovantes de agendamento passaram a ter identificação específica para facilitar a diferenciação em relação aos pagamentos concluídos.
Na prática, a regra é simples: produto ou serviço só deve ser liberado depois que o crédito aparecer no extrato da conta.
FALSO FUNCIONÁRIO DO BANCO
Também são comuns as abordagens de criminosos que se apresentam como funcionários da instituição financeira.
A ligação ou mensagem pode informar uma suposta movimentação suspeita, bloqueio de conta ou problema de segurança. A partir daí, o golpista tenta obter senhas, códigos, dados do cartão ou convencer a vítima a realizar uma transferência.
A Febraban orienta que os bancos não solicitam senhas, chaves de segurança ou transferências para supostos procedimentos de estorno ou regularização. Diante de uma ligação suspeita, a orientação é desligar e procurar o banco pelos canais oficiais.
LINKS FALSOS TAMBÉM SÃO UMA PORTA DE ENTRADA
Mensagens por SMS, e-mail ou aplicativos podem ainda direcionar a vítima para páginas falsas. Os criminosos utilizam assuntos como prêmios, benefícios, encomendas, cobranças ou supostas pendências para criar um senso de urgência.
O objetivo é fazer com que a pessoa informe dados bancários, senhas ou outras informações utilizadas posteriormente em novas fraudes.
Desconfiar de links inesperados, conferir o endereço do remetente e acessar diretamente o aplicativo ou site oficial da instituição são medidas importantes.
CAÍ NO GOLPE. O QUE FAZER?
A primeira providência deve ser entrar imediatamente em contato com o banco e informar que a transferência ocorreu em razão de fraude, solicitando a abertura do Mecanismo Especial de Devolução, o MED.
O Banco Central estabelece prazo de até 80 dias após o Pix para solicitar a devolução. Entretanto, a orientação é agir o mais rápido possível, porque os recursos podem ser movimentados pelo fraudador.
Também é recomendável registrar um Boletim de Ocorrência e guardar comprovantes, conversas, números de telefone, links, dados da conta que recebeu o dinheiro e demais informações relacionadas ao golpe.
Depois da contestação, as instituições envolvidas analisam o caso. Se houver indícios de fraude, os recursos disponíveis podem ser bloqueados. A análise ocorre em até sete dias e, confirmada a fraude, a devolução pode ocorrer em até 96 horas, desde que existam recursos disponíveis para restituição.
O MED pode resultar em devolução integral ou parcial. Se não houver dinheiro suficiente na conta inicialmente bloqueada, podem ocorrer devoluções posteriores conforme novos recursos sejam identificados, dentro do prazo previsto pelo mecanismo.
E SE O BANCO NÃO RESOLVER?
Se a contestação não solucionar o problema, o consumidor pode procurar o Procon ou o Poder Judiciário. Também é possível registrar reclamação junto ao Banco Central.
É importante destacar que o MED não se aplica a qualquer situação envolvendo um Pix. O mecanismo é destinado a casos de fraude, golpe ou crime e não cobre, por exemplo, simples desacordo comercial, Pix enviado por engano ou situações em que o dinheiro foi encaminhado para uma pessoa de boa-fé.
PREVENÇÃO CONTINUA SENDO A PRINCIPAL DEFESA
Antes de confirmar qualquer Pix, confira o nome do destinatário e desconfie de pedidos acompanhados de pressão ou urgência.
Também é recomendável ativar alertas bancários, estabelecer limites de transferência compatíveis com a rotina financeira e utilizar a verificação em duas etapas no WhatsApp.
Nunca forneça senhas, códigos de autenticação ou dados completos do cartão por telefone ou mensagem. E, diante de um pedido inesperado de dinheiro feito por alguém conhecido, confirme pessoalmente ou por outro canal antes de transferir qualquer valor.